
宁德时代,一天跌超10%、市占率丢了8个点,“护城河”体检还合格吗
2026-10-23 · 股市配资行情
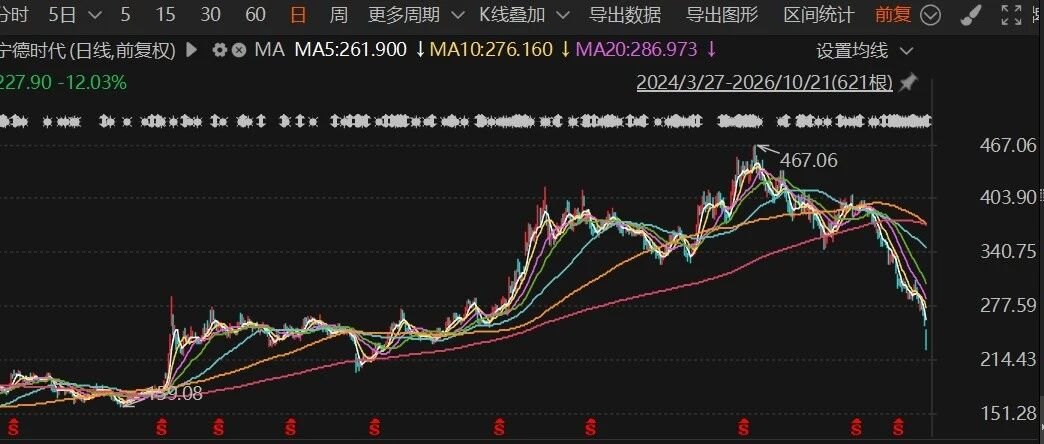
炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会! 10 月 21 日, 宁德时代 ( 300750.SZ ) A 股跌超 12% , H 股同步跌超11 % ,股价下探至 228 元以下,距离 467.35 元的高点,已经腰斩;而从年初至今,跌幅已达 36.74% 。 直接原因小伙伴们都知道了,前一天晚上刚发的三季报,前三季度营收
炒股就看 金麒麟分析师研报 ,权威,专业,及时,全面,助您挖掘潜力主题机会!
10 月 21 日, 宁德时代 ( 300750.SZ ) A 股跌超 12% , H 股同步跌超11 % ,股价下探至 228 元以下,距离 467.35 元的高点,已经腰斩;而从年初至今,跌幅已达 36.74% 。
直接原因小伙伴们都知道了,前一天晚上刚发的三季报,前三季度营收 4421.37 亿元、同比增长 56.19% ,第三季度单季营收 1652.21 亿元、同比增长 58.58% ,归母净利润 212.46 亿元,按说不算难看。
但市场根本不认,可能是它盯着的是另外两个数:国内市占率从 1 月 49.79% 的高点退到 8 月的 41.45% ,指向“去宁化”的威力在发酵; Q3 单季毛利率从 Q2 的 23.15% 降至 20.69% ,导致净利增速从 36.46% 骤降到 14.54% 。
力场君姑妄言之,或许这根大阴线的真实含义是:业绩在涨,护城河在退。
判断护城河到底还在不在,翻阅盯着卖方研报反复讲的 " 估值底 " 没有意义,就像力场君前两天写的《 7天,从67港元变24港元:花旗研报是严谨分析,还是给股价暴跌推波助澜》那篇小文章,券商评价尺度和观点在一个礼拜前后就能发生翻天覆地的变化,堪比六月的天儿、小孩儿的脸,这算什么玩意儿
护城河的背后,站着的应该是企业的核心竞争力,这倒是让力场君想到多年前听张维迎教授的讲座,他把核心竞争力拆解成了“五不”标准:偷不去、买不来、拆不开、带不走、溜不掉。到今天,力场君仍然认为这 5 个标准道出了核心竞争力的灵魂,更是给企业评价的一面镜子。
今天这篇文章里,力场君不妨用这“五不”标准,粗浅分析一下股价刚遭重挫的宁德时代,认知有限、姑妄言之,完全不值得小伙伴们偏听偏信,就是写着玩玩儿。
1 、偷不去:守住了下限,却丢掉了上限
宁德时代真正难被模仿的,不是某张图纸,而是极限制造的一致性,从百万量级电芯的良率到 ppm 级的缺陷率,这是十年产能爬坡喂出来的工艺,被写在车间里、刻在生产线上,不写在专利里。
工艺可能偷不走,但另一半的化学体系正在被偷走。磷酸铁锂、 CTP 结构这些已趋通用,理想入股 欣旺达 ( 300207.SZ )、小米集团( 01810.HK )的龙甲电池则交给 中创新航 ( 03931.HK )和欣旺达供应、小鹏把一供换成中创新航、吉利做成“ 40% 自研 +40% 宁德 +20% 外购”,宁德缺席的车型越来越多。当二线厂能做电芯,宁德“偷不去”的部分就从整包缩到了工艺细节。
2 、买不来:却容易被对手用钱正面撬动
张维迎说得最厉害的一条是:能用钱买到的,都不叫核心竞争力。 人才可以挖、设备可以买、产线可以复制,还有那么多车企砸钱入股。
宁德手里真正买不来的只剩两样:一个是全球产能落地的时间窗,匈牙利工厂一期已试生产、西班牙工厂稳步推进,这是拿系统换的,钱砸不出速度;针对这个事情,力场君在之前的文章《宁德时代挨罚、 恩捷股份 被迫停产,中企出海欧洲拼的不再是建厂速度》也有过详细分析了。
另一个是上游矿产与回收闭环的长期布局。 恰恰是这条,正在被客户用钱正面攻破。蜂拥而来的对手们报价比宁德低约 10% ,对电池占整车成本 30%-40% 的车企来说,这不是小数。
3 、拆不开:资产端守住了,客户端在被拆
宁德时代的工艺体系,建立在电池 + 储能 + 巧克力换电(已建成超 2500 座,年底预计超 3000 座) + 材料回收 + 矿产,构成一张互相输血的网络。单拆出一块都不值钱,合起来才值钱 —— 这是标准的“拆不开”。
但危险在于,客户正在“拆”生产线:只买电芯, BMS 和电池包定义权自己拿回去。理想的表述很直白: “按我的标准造出来”。当整车厂从买系统变成买零件,宁德的“拆不开”就变成了“被别人拆”。
曾毓群的个人烙印很重,但宁德也已建起研究院体系与职业经理人梯队,技术沉淀在组织而非单个人身上。二线厂挖得走几个人,挖不走整套体系。这一条,宁德时代是过关的。
张维迎说:“今天拆不开、偷不走的资源,明天就可能被拆开、偷走,所以企业家真正的工作不是管理,而是不断创造新的竞争力。”
今天宁德时代面对的竞争环境,就凸显出这条标准该被打个不及格,市占率、毛利率、净利增速三条曲线同时向下,本质是同一个信号:宁德过去四年靠规模与成本建立的优势,正在被“多元化供应 + 二线厂低价”这套组合拳稀释。
管理层也不是没有动作,从主动调整供应商付款账期到押注换电网络与海外产能,但市场还在等一个更硬的答案。
该承认的是,宁王依然是中国制造业里最接近“拥有核心竞争力”的公司之一, 1.07 万亿市值、 12 倍 PE 、账上 3700 亿现金,这些数字本身就说明它的底子没塌。
但昨天这根大阴线提醒所有企业一件事:核心竞争力从来不是一份资产清单,而是一个持续动作。昨天偷不走的东西,不代表明天还偷不走。真正决定宁德能否翻身的,不是 Q3 赚了多少钱,而是 2027 年它还握不握得住电池的产品定义权。
最后还要强调,本文基于公开报道和券商研报进行的观点分享,仅作为个人思考,不构成任何分析意见和投资建议,小伙伴们看个乐子就好。